جیپی مورگان انتظار دارد فدرال رزرو در ماه دسامبر یک بار دیگر نرخ بهره را افزایش دهد، اما این افزایش را آغاز یک دوره طولانی از سیاستهای انقباضی نمیداند. مایکل فِرولی، اقتصاددان ارشد جیپی مورگان در آمریکا، معتقد است فشارهای تورمی فعلی بیشتر از شوکهای سمت عرضه ناشی میشوند و در نتیجه، افزایشهای متوالی نرخ بهره در سال آینده ادامه نخواهد داشت.
به گزارش میهن بلاکچین، کمیته بازار آزاد فدرال (FOMC) در نشست ۱۶ سپتامبر با رأی ۱۲ به صفر، نرخ بهره را به محدوده ۳.۷۵ تا ۴ درصد رساند؛ تصمیمی که نخستین افزایش نرخ بهره از سال ۲۰۲۳ بود. جیپی مورگان اکنون پیشبینی میکند یک افزایش ۰.۲۵ واحد درصدی دیگر در ماه دسامبر انجام شود؛ پیشبینیای که با میانه برآورد اعضای فدرال رزرو در نمودار موسوم به «داتپلات» نیز همخوانی دارد.
چرا جیپی مورگان انتظار یک افزایش نرخ دیگر را دارد؟
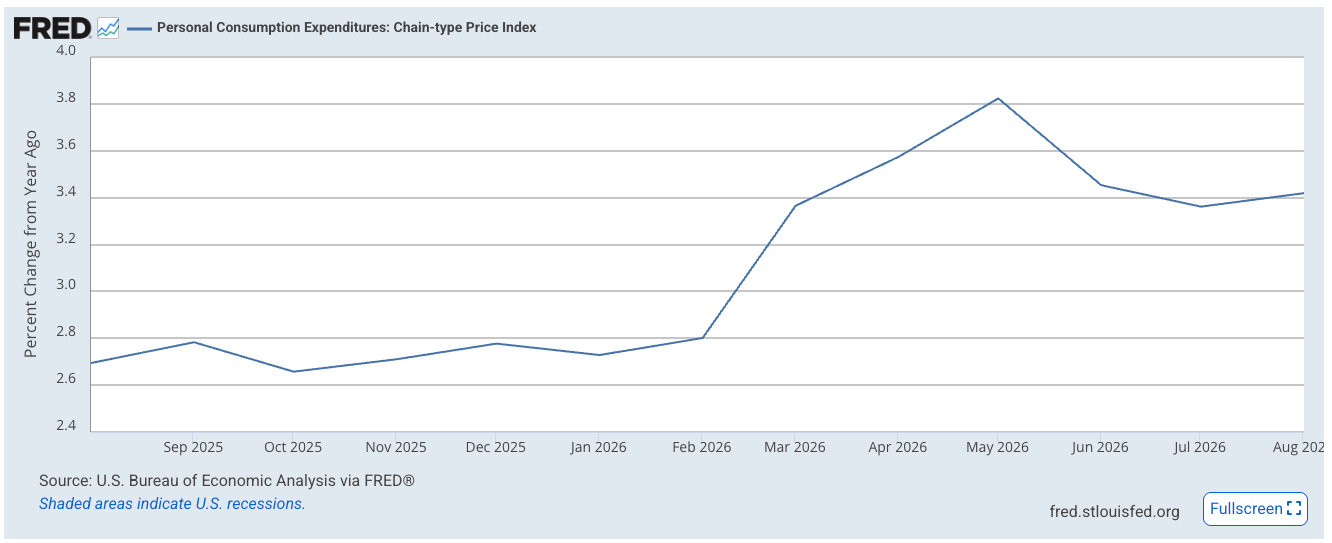
یکی از دلایل اصلی این پیشبینی، بالا ماندن شاخص مخارج مصرف شخصی بدون احتساب مواد غذایی و انرژی (Core PCE) بالاتر از ۳ درصد در سال جاری است. با این حال، همانطور که گزارش دادیم، دادههای جدید نشان میدهد فشار تورمی ماه آگوست اندکی کمتر از انتظار بوده است.
فِرولی معتقد است افزایش نرخ بهره در سپتامبر علاوه بر مقابله با تورم، برای اعتبار فدرال رزرو نیز اهمیت داشت؛ چراکه کوین وارش، رئیس این نهاد، پیشتر بارها بر لزوم برخورد جدی با تورم تأکید کرده بود. با این حال، جیپی مورگان معتقد است فدرال رزرو میتواند در نشست اکتبر از افزایش نرخ بهره صرفنظر کند تا فرصت کافی برای مشاهده اثرات تصمیم سپتامبر بر اقتصاد داشته باشد. اظهارات اخیر جان ویلیامز، رئیس فدرال رزرو نیویورک، نیز انتظارات برای افزایش نرخ بهره در اکتبر را کاهش داده است.
فِرولی درباره چشمانداز سال آینده گفت:
تورم همچنان بیشتر ناشی از شوکهای سمت عرضه به نظر میرسد و به همین دلیل، انتظار نداریم چرخهای طولانی از افزایش نرخ بهره تا سال آینده ادامه پیدا کند.
تغییرات احتمالی در نحوه سیاستگذاری فدرال رزرو
کوین وارش همچنین پنج کارگروه را برای بررسی نحوه سیاستگذاری فدرال رزرو تشکیل داده که قرار است نتایج بررسیهای خود را تا پایان سال ارائه کنند. یکی از موضوعات مهم، احتمال تغییر در نحوه ارتباط فدرال رزرو با بازار و حتی حذف نمودار داتپلات است. جیپی مورگان معتقد است حذف این ابزار بدون جایگزینی مناسب میتواند شفافیت سیاست پولی را کاهش دهد.
موضوع دیگر، کاهش اندازه ترازنامه فدرال رزرو است که میتواند به تغییرات قابلتوجهی در مقررات بانکی و سیستم پرداخت نیاز داشته باشد. همچنین یکی از کارگروهها تأثیر هوش مصنوعی بر بهرهوری و بازار کار را بررسی میکند؛ حوزهای که وارش آن را عاملی برای کاهش تورم میداند. با این حال، تغییرات اساسی در سیاست پولی