با وجود ریزش اخیر طلا به محدوده ۴٬۱۷۶ دلار و رسیدن قیمت به پایینترین سطح هفت هفته اخیر، موسسه مالی مورگان استنلی همچنان در افق ۱۲ماهه دیدگاه مثبتی نسبت به این فلز گرانبها دارد. ایمی گوئر، مدیر استراتژی فلزات و معادن این بانک، سه عامل را مطرح کرده که میتوانند از قیمت طلا حمایت کنند.
به گزارش میهن بلاکچین، طلا پس از ریزش شدید روز دوشنبه همچنان تحت فشار قرار دارد و قیمت اسپات آن در سال ۲۰۲۶ حدود ۳.۸ درصد کاهش یافته است. با این حال، از نگاه مورگان استنلی، تقاضای فیزیکی قدرتمند، احتمال کاهش بازدهی اوراق بلندمدت و افت قیمت نفت میتوانند در ماههای آینده شرایط متفاوتی برای طلا ایجاد کنند.
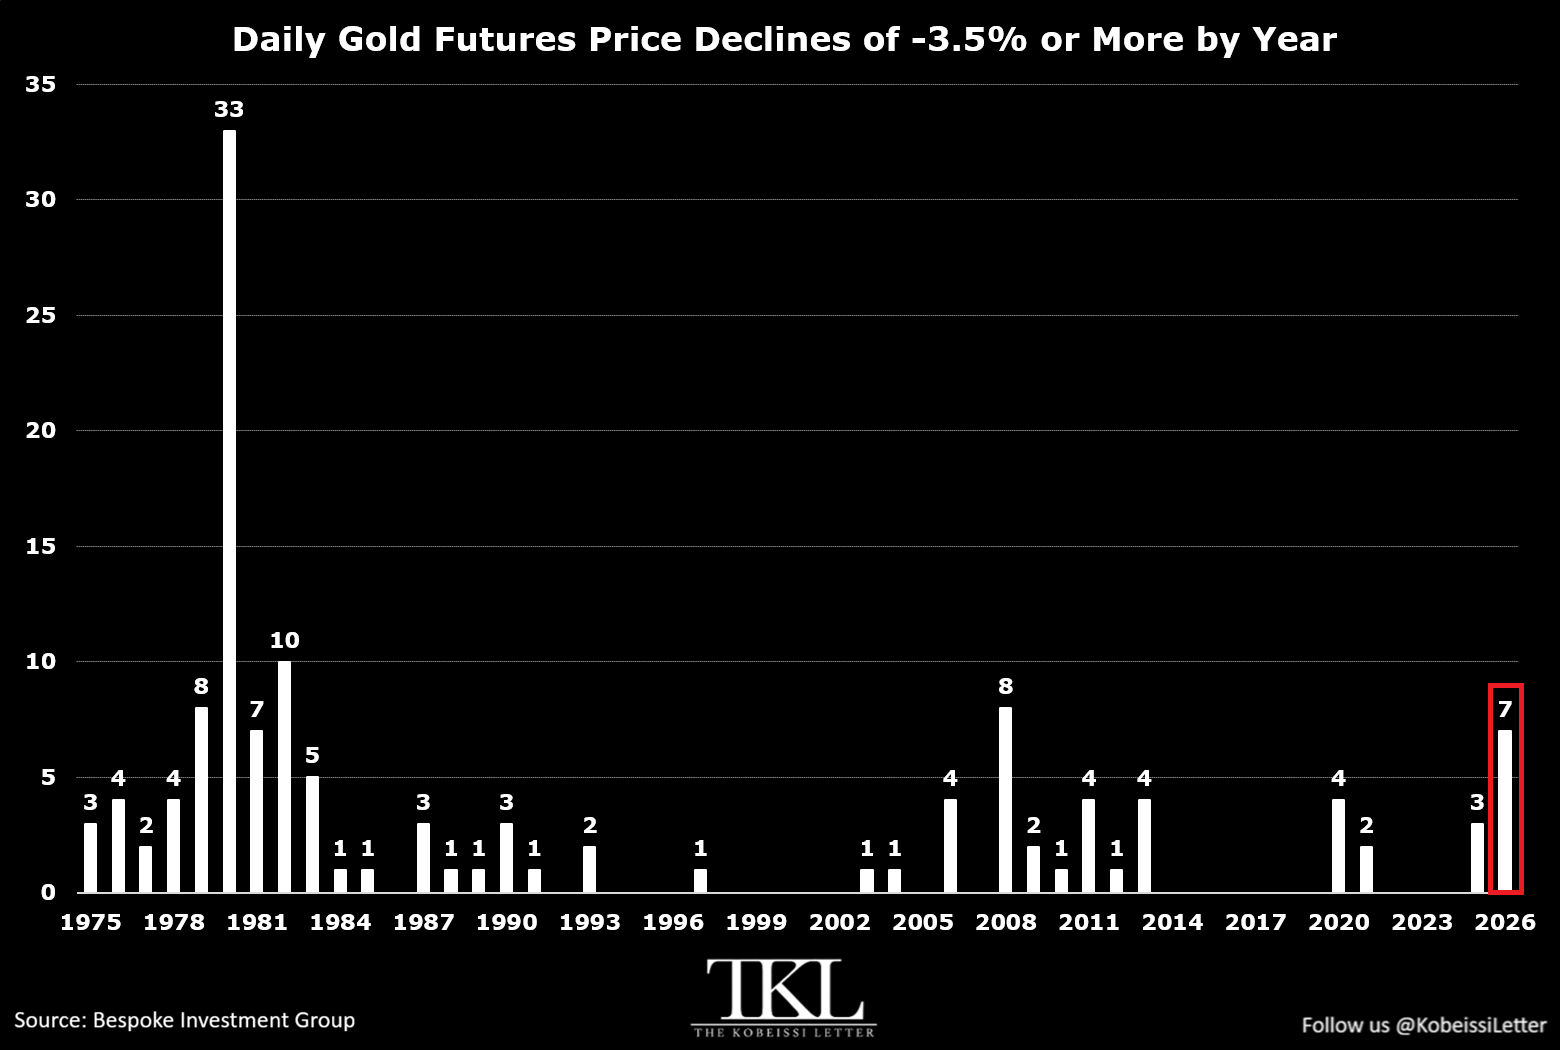
این چشمانداز در حالی مطرح میشود که طلا یکی از پرنوسانترین دورههای خود در دهههای اخیر را تجربه میکند. تحلیلگران نشریه کوبیسی لتر (The Kobeissi Letter) میگویند معاملات آتی طلا از ابتدای سال تاکنون ۷ بار در یک روز حداقل ۳.۵٪ کاهش یافتهاند؛ رقمی که از سال ۲۰۰۸ تاکنون بیسابقه است. این نشریه انتظار دارد ۲۰۲۶ پرنوسانترین سال طلا از سال ۱۹۸۲ باشد.
بانکهای مرکزی و چین همچنان از تقاضای فیزیکی طلا حمایت میکنند
گوئر نخستین عامل حمایتی را تقاضای فیزیکی میداند. دادههای شورای جهانی طلا نشان میدهد بانکهای مرکزی در ماه جولای در مجموع ۲۳ تن به ذخایر خود اضافه کردند. چین با خرید ۲۰ تن و لهستان با ۸ تن، بخش مهمی از این تقاضا را به خود اختصاص دادند.
چین در ماه آگوست نیز حدود ۲۰.۲ تن طلا خرید که بیشترین میزان خرید ماهانه این کشور از اکتبر ۲۰۲۳ محسوب میشود. تقاضای چین تنها به بانک مرکزی محدود نیست و واردات این کشور، شامل خریدهای بخش خصوصی و نهادهای مختلف، در هشت ماه نخست سال از ۱٬۰۰۰ تن عبور کرده است.
گوئر در گفتوگویی با CNBC در این باره گفت:
به نظر میرسد چین اشتهای بسیار بالایی برای طلا دارد.
اوراق قرضه و نفت میتوانند مسیر بعدی طلا را تعیین کنند
بازدهی بالای اوراق قرضه همچنان یکی از مهمترین موانع رشد طلاست؛ چراکه طلا برخلاف اوراق بهرهای پرداخت نمیکند. با این حال، گوئر معتقد است اگر سیاستگذاران برای کنترل بازار اوراق بلندمدت مداخله بیشتری انجام دهند و بازدهی اوراق کاهش پیدا کند، فشار بر طلا نیز میتواند کمتر شود.
او افزود:
اگر مداخله بیشتری در بازار اوراق بلندمدت انجام شود و بازدهیها دوباره کاهش پیدا کنند، چه اتفاقی خواهد افتاد؟
عامل سوم به قیمت نفت و تورم مربوط میشود. کاهش تنشهای خاورمیانه و افت قیمت نفت میتواند انتظارات تورمی را کاهش دهد و در نتیجه فشار کمتری برای افزایش نرخ بهره و بازدهی اوراق ایجاد کند.
دادههای تورمی اخیر نیز نشانههایی